

Ο επικείμενος διαγωνισμός και το ενδιαφέρον ξένων ομίλων
Η εποχή κατά την οποία τα χρηματιστήρια λειτουργούσαν κυρίως ως ανεξάρτητοι εθνικοί οργανισμοί φαίνεται να ανήκει, σε μεγάλο βαθμό, στο παρελθόν. Σε ολόκληρη την Ευρώπη, οι χρηματιστηριακές αγορές συγκεντρώνονται στα χέρια μεγάλων διεθνών ομίλων, με τις εξαγορές και τις συγχωνεύσεις να αλλάζουν τον χάρτη των κεφαλαιαγορών.
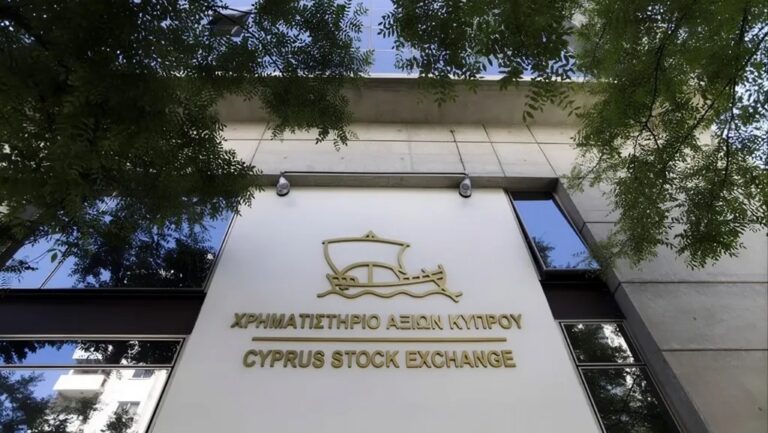
Στον ίδιο δρόμο βρίσκεται πλέον και η Κύπρος, με τη διαδικασία αποκρατικοποίησης του Χρηματιστηρίου Αξιών Κύπρου (ΧΑΚ) να εισέρχεται στα τελικά στάδια προετοιμασίας του διαγωνισμού.
Το ενδιαφέρον ξένων χρηματιστηρίων για την κυπριακή αγορά, αλλά και οι πρόσφατες πληροφορίες από το Ισραήλ για πιθανή εξαγορά του ΧΑΚ από το Χρηματιστήριο του Τελ Αβίβ, επαναφέρουν στο προσκήνιο το ζήτημα της ιδιωτικοποίησης. Πέρα από το ποιος θα αποκτήσει τον έλεγχο, το βασικό ερώτημα είναι κατά πόσο η αλλαγή ιδιοκτησίας θα μπορούσε να δώσει νέα δυναμική στην κυπριακή κεφαλαιαγορά.
ΣΧΕΤΙΚΑ ΑΡΘΡΑ

Στην Ευρώπη…
Η λειτουργία των χρηματιστηρίων από ιδιωτικές εταιρείες αποτελεί πλέον καθιερωμένη πρακτική στις μεγαλύτερες ευρωπαϊκές αγορές. Η Euronext είναι χαρακτηριστικό παράδειγμα, καθώς διαχειρίζεται χρηματιστήρια σε οκτώ ευρωπαϊκές χώρες: τη Γαλλία, την Ολλανδία, το Βέλγιο, την Πορτογαλία, την Ιρλανδία, την Ιταλία, τη Νορβηγία και, πλέον, την Ελλάδα. Πρόκειται για έναν από τους σημαντικότερους χρηματιστηριακούς ομίλους της Ευρώπης, ο οποίος επιδιώκει την ενοποίηση υποδομών και υπηρεσιών, δίνοντας στις επιχειρήσεις πρόσβαση σε μια ευρύτερη επενδυτική αγορά.
Η πιο πρόσφατη εξέλιξη αφορά το Χρηματιστήριο Αθηνών, του οποίου η πλειοψηφία αποκτήθηκε από τη Euronext τον Νοέμβριο του 2025. Η συγκεκριμένη συμφωνία ενέταξε την ελληνική κεφαλαιαγορά σε ένα μεγαλύτερο ευρωπαϊκό δίκτυο, με στόχο την αξιοποίηση κοινών τεχνολογικών υποδομών, την προσέλκυση διεθνών επενδυτών και την ενίσχυση της ανταγωνιστικότητας.
Αντίστοιχη κίνηση είχε προηγηθεί το 2020 στην Ισπανία, όταν η ελβετική SIX Group εξαγόρασε την Bolsas y Mercados Españoles (BME), τον φορέα διαχείρισης των ισπανικών χρηματιστηρίων, έναντι συνολικού τιμήματος περίπου €2,8 δισ.
Παρόμοια εικόνα παρατηρείται και στη Βόρεια Ευρώπη. Ο αμερικανικός όμιλος Nasdaq διαχειρίζεται επτά χρηματιστήρια στις σκανδιναβικές και βαλτικές χώρες, ενώ το Χρηματιστήριο της Φρανκφούρτης ανήκει στον εισηγμένο όμιλο Deutsche Börse και το Χρηματιστήριο του Λονδίνου στον επίσης εισηγμένο London Stock Exchange Group. Οι εξελίξεις αυτές δεν αποτελούν σε όλες τις περιπτώσεις ιδιωτικοποιήσεις κρατικών οργανισμών, αλλά συχνά εξαγορές και συγχωνεύσεις ήδη ιδιωτικών χρηματιστηριακών εταιρειών.
Ωστόσο, το ιδιωτικό μοντέλο δεν εφαρμόζεται παντού με τον ίδιο τρόπο. Στην Πολωνία, το κράτος διατηρεί τον έλεγχο του Χρηματιστηρίου της Βαρσοβίας μέσω της πλειοψηφίας των δικαιωμάτων ψήφου, ενώ στη Βουλγαρία το Υπουργείο Οικονομικών κατέχει το 50,05% του χρηματιστηρίου.
Τα παραδείγματα αυτά καταδεικνύουν ότι, παρά τη γενικότερη τάση ιδιωτικοποίησης και συγκέντρωσης, εξακολουθούν να υπάρχουν διαφορετικά μοντέλα ιδιοκτησίας και διαχείρισης.
Στον ίδιο δρόμο το ΧΑΚ
Στην Κύπρο, η διαδικασία αποκρατικοποίησης βρίσκεται στο στάδιο της τελικής έγκρισης των εγγράφων του διαγωνισμού από τη Νομική Υπηρεσία. Μιλώντας στον Alpha της Κυριακής, ο Πρόεδρος του Συμβουλίου του ΧΑΚ, Μαρίνος Χριστοδουλίδης, εξηγεί ότι δεν υπάρχει ακόμη συγκεκριμένο χρονοδιάγραμμα για την ολοκλήρωση της διαδικασίας, καθώς την ευθύνη διαχείρισης του διαγωνισμού και την επικοινωνία με τη Νομική Υπηρεσία έχει το Υπουργείο Οικονομικών.
Σύμφωνα με τον ίδιο, η είσοδος στρατηγικού επενδυτή αποτελεί σημαντική ευκαιρία για την ανάπτυξη της κυπριακής κεφαλαιαγοράς. Βάσει της νομοθεσίας, ο επενδυτής θα πρέπει να πληροί συγκεκριμένες προϋποθέσεις που συνδέονται με την ιδιότητά του ως διαχειριστή χρηματιστηριακής αγοράς και τη συμμετοχή στις αρμόδιες διεθνείς ή ευρωπαϊκές ομοσπονδίες χρηματιστηρίων.
«Εμείς πιστεύουμε ότι θα φέρει την τεχνογνωσία για να μπορέσει να αναπτύξει το Χρηματιστήριο της Κύπρου και να βοηθήσει τις εταιρείες να εισαχθούν, ώστε να έχουν διέξοδο άντλησης κεφαλαίων πέρα από τις τράπεζες», σημειώνει ο κ. Χριστοδουλίδης.
Τι σημαίνει για επενδυτές και πολίτες
Ιδιαίτερη σημασία αποδίδει στη δυνατότητα δημιουργίας μιας μεγαλύτερης και πιο εύρωστης αγοράς, η οποία θα προσφέρει περισσότερες επενδυτικές επιλογές και αυξημένη ρευστότητα. Όπως εξηγεί, η ευκολία με την οποία ένας επενδυτής μπορεί να αγοράσει ή να πωλήσει μετοχές αποτελεί βασική προϋπόθεση για την προσέλκυση κεφαλαίων.
Παράλληλα, η ανάπτυξη του ΧΑΚ θα μπορούσε να προσφέρει στις κυπριακές επιχειρήσεις περισσότερες δυνατότητες χρηματοδότησης, περιορίζοντας την εξάρτησή τους από τον τραπεζικό δανεισμό, ενώ δυνατότητες άντλησης κεφαλαίων μέσω της αγοράς υπάρχουν και για το κράτος, με την έκδοση ομολόγων.
Το ενδιαφέρον (και) από Ισραήλ
Το ενδεχόμενο εξαγοράς του ΧΑΚ από ξένο χρηματιστήριο αποκτά ιδιαίτερο ενδιαφέρον μετά το δημοσίευμα της ισραηλινής οικονομικής εφημερίδας Calcalist, στις 8 Οκτωβρίου, σύμφωνα με το οποίο το Χρηματιστήριο του Τελ Αβίβ εξετάζει το ενδεχόμενο συμμετοχής στον διαγωνισμό αποκρατικοποίησης.
Το δημοσίευμα αναφέρει ότι η πιθανή εξαγορά θα επέτρεπε στον ισραηλινό όμιλο να αποκτήσει παρουσία στην ευρωπαϊκή χρηματιστηριακή αγορά, διευκρινίζοντας ωστόσο ότι δεν είχε ληφθεί οριστική απόφαση για την υποβολή προσφοράς.
Ερωτηθείς σχετικά, ο κ. Χριστοδουλίδης αναφέρει ότι έχουν υπάρξει επαφές και διεργασίες με διάφορα χρηματιστήρια, αποφεύγοντας ωστόσο να επιβεβαιώσει συγκεκριμένα ονόματα ή να σχολιάσει τις πληροφορίες για το ισραηλινό ενδιαφέρον.
Σε ό,τι αφορά την αξία του ΧΑΚ για την οποία το ισραηλινό ρεπορτάζ την τοποθετεί στα 20-40 εκατ. ευρώ, επισημαίνει ότι κάθε ενδιαφερόμενος θα πραγματοποιήσει τη δική του αποτίμηση, τονίζοντας παράλληλα ότι πρόκειται για χρηματιστήριο κράτους-μέλους της Ευρωπαϊκής Ένωσης, στοιχείο που προσδίδει ιδιαίτερη αξία στην επένδυση.
Καθοριστικό ρόλο στην επιλογή του νέου ιδιοκτήτη θα διαδραματίσουν τόσο η οικονομική προσφορά όσο και το επιχειρηματικό σχέδιο ανάπτυξης. Συγκεκριμένα, το τίμημα εξαγοράς θα έχει βαρύτητα 70% στην τελική αξιολόγηση, ενώ το υπόλοιπο 30% θα αφορά το επιχειρηματικό σχέδιο του επενδυτή.
«Το 30% της αξιολόγησης που θα κάνει το Υπουργείο είναι το επιχειρηματικό σχέδιο του νέου αγοραστή», αναφέρει ο Πρόεδρος του ΧΑΚ, χαρακτηρίζοντας το συγκεκριμένο στοιχείο ιδιαίτερα σημαντικό. Όπως εξηγεί, το επιχειρηματικό σχέδιο θα αποτελεί αναπόσπαστο μέρος της συμφωνίας, ώστε τόσο ο επενδυτής όσο και το Υπουργείο Οικονομικών να γνωρίζουν τις δεσμεύσεις που αναλαμβάνονται για την ανάπτυξη του Χρηματιστηρίου τα επόμενα χρόνια.
Τι θα συμβεί με τους υπαλλήλους;
Σε ό,τι αφορά το μέλλον των εργαζομένων του ΧΑΚ, ο κ. Χριστοδουλίδης εξηγεί ότι θα υπάρχουν διαφορετικές επιλογές μετά την αποκρατικοποίηση, όπως η μεταφορά σε κρατική υπηρεσία ή η συμμετοχή σε σχέδιο πρόωρης αφυπηρέτησης.
Παράλληλα, οι εργαζόμενοι θα μπορούν να συνεχίσουν να εργάζονται στο Χρηματιστήριο, εφόσον ο νέος επενδυτής επιθυμεί να αξιοποιήσει τις υπηρεσίες τους και υπάρξει σχετική συμφωνία.
Είναι ασφαλές;
Όσον αφορά τις δικλείδες ασφαλείας και το ενδεχόμενο ένας νέος ιδιοκτήτης να επιδιώξει την αξιοποίηση του ΧΑΚ κατά τρόπο που θα συγκρούεται με τα συμφέροντα της Κυπριακής Δημοκρατίας, ο Πρόεδρος του Συμβουλίου παραπέμπει στις αυστηρές προϋποθέσεις επιλογής στρατηγικού επενδυτή και στο ισχύον εποπτικό πλαίσιο.
Όπως εξηγεί, ανεξαρτήτως του ποιος θα αποκτήσει το Χρηματιστήριο, η λειτουργία του θα εξακολουθήσει να υπόκειται στην εποπτεία της Επιτροπής Κεφαλαιαγοράς Κύπρου και στους ευρωπαϊκούς κανόνες που διέπουν τις κεφαλαιαγορές. Επομένως, η αλλαγή ιδιοκτησίας δεν συνεπάγεται ότι ο νέος επενδυτής θα μπορεί να λειτουργεί εκτός του υφιστάμενου κανονιστικού πλαισίου.
Η επόμενη ημέρα
Η αποκρατικοποίηση του ΧΑΚ εντάσσεται σε μια ευρύτερη ευρωπαϊκή τάση συγκέντρωσης των χρηματιστηριακών αγορών, με στόχο τη δημιουργία μεγαλύτερων και πιο ανταγωνιστικών σχημάτων.
Για την Κύπρο, ωστόσο, το ζητούμενο δεν περιορίζεται στο ύψος του τιμήματος ή στην ταυτότητα του νέου ιδιοκτήτη. Το ουσιαστικό στοίχημα θα είναι κατά πόσο η αλλαγή ιδιοκτησίας θα οδηγήσει σε περισσότερες εισηγμένες εταιρείες, μεγαλύτερη συναλλακτική δραστηριότητα, προσέλκυση ξένων κεφαλαίων και, τελικά, σε ένα χρηματιστήριο που θα διαδραματίζει πιο ενεργό ρόλο στη χρηματοδότηση της κυπριακής οικονομίας.


